

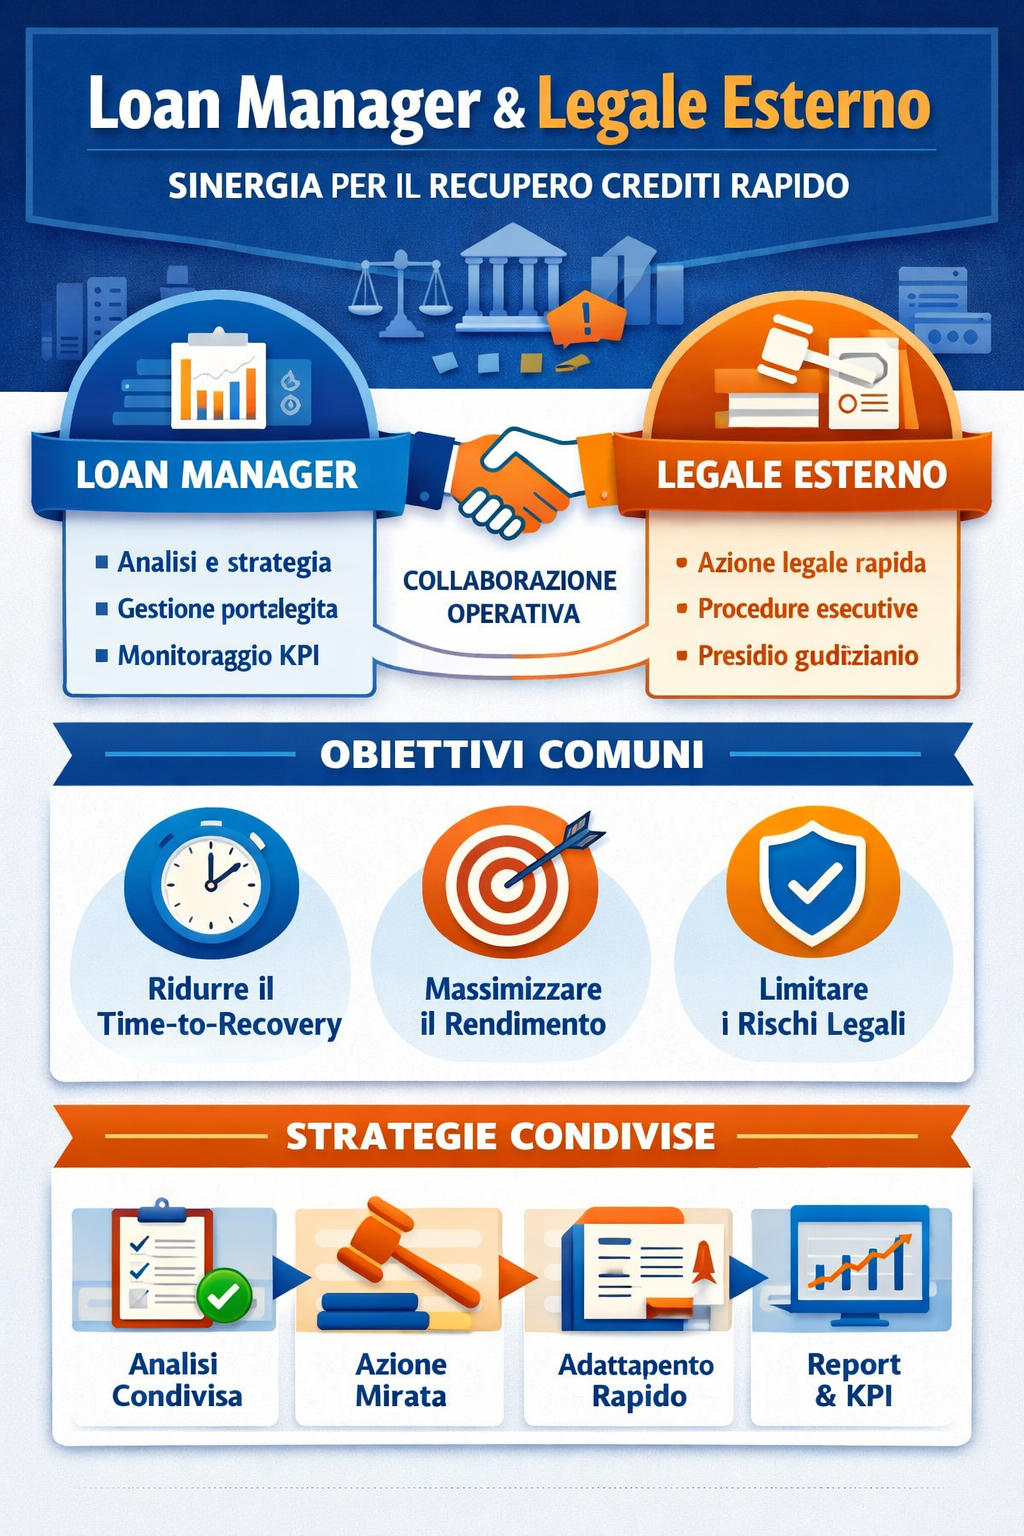
Nel mercato del credito deteriorato, caratterizzato da elevata complessità regolamentare e crescente pressione sul time-to-recovery, la sinergia operativa tra loan manager e legale esterno rappresenta uno dei fattori più rilevanti per accelerare i risultati e contenere i costi del workout. Due ruoli distinti – uno interno, l’altro esterno all’organizzazione – che, se correttamente coordinati, costituiscono una vera e propria “macchina operativa” capace di trasformare un portafoglio statico in un processo di recupero dinamico e orientato alle performance.
1. Il ruolo del loan manager: presidio informativo e direzione strategica
Il loan manager è il perno interno del processo. È il soggetto che conosce nel dettaglio il portafoglio, governa la filiera del credito e definisce la strategia complessiva del recupero.
Le principali peculiarità della funzione includono:
-
Analisi granulare del credito: lettura del fascicolo, studio della documentazione, individuazione dei punti di forza e delle criticità, verifica della value proposition del singolo asset.
-
Definizione della strategia di recupero: valutazioni su convenienza economica, azioni legali da intraprendere, percorsi negoziali o soluzioni stragiudiziali.
-
Time Management e prioritizzazione: individuazione degli interventi urgenti, razionalizzazione dei flussi, definizione delle milestone temporali interne.
-
Coordinamento operativo: dialogo continuo con periti, outsourcer, custodi giudiziari, advisor immobiliari e, soprattutto, con il legale esterno.
-
Monitoraggio e reporting: aggiornamento verso il management, KPI, SLA e performance per cluster o tranche di portafoglio.
Il loan manager è, quindi, il “regista” che struttura il percorso, individua la direzione e stabilisce le priorità interne per ciascun credito.
2. Il ruolo del legale esterno: tecnica processuale e capacità esecutiva
Il legale esterno rappresenta l’anello tecnico-giuridico della filiera di recupero. La sua funzione si caratterizza per:
-
Competenza processuale specializzata: conoscenza approfondita delle procedure esecutive, concorsuali e delle dinamiche giudiziali in materia bancaria e finanziaria.
-
Capacità decisionale nel micro-tempo: individuazione immediata delle soluzioni più efficaci, reazione agli imprevisti processuali, gestione delle eccezioni e delle controdeduzioni.
-
Presidio territoriale: conoscenza delle prassi dei singoli tribunali, delle tempistiche locali e dei comportamenti delle cancellerie e degli uffici giudiziari.
-
Operatività esecutiva: deposito atti, pignoramenti, precetti, interventi nelle procedure, istanze, opposizioni; gestione del contenzioso in tutte le sue fasi.
-
Consulenza continuativa: supporto interpretativo e strategico al loan manager nel valutare rischi, tempi, costi e probabilità di successo di ciascuna azione.
Il legale esterno è, in sintesi, il “braccio operativo” che traduce la strategia in atti concreti e ne presidia l’effettiva esecuzione.
3. Le complementarità: perché loan manager e legale devono lavorare come un unico team
Malgrado la distinta natura delle funzioni, loan manager e legale esterno operano in un perimetro che richiede integrazione operativa e comunicazione bidirezionale. La loro collaborazione è decisiva per:
-
Ridurre il time-to-recovery: un’analisi preliminare solida consente al legale di agire più rapidamente, evitando richieste di integrazioni documentali, atti incompleti o scelte procedurali sub-ottimali.
-
Evitare attività inutili: una strategia condivisa consente di evitare pignoramenti controproducenti, iniziative scarsamente remunerative o cause a basso valore aggiunto.
-
Massimizzare la redditività del credito: la conoscenza economica interna (loan manager) e quella giuridica esterna (legale) si fondono per costruire un equilibrio tra costi, tempi e probabilità di incasso.
-
Adattare il piano di recupero in tempo reale: nuove informazioni, variazioni patrimoniali del debitore, errori nei fascicoli, nuovi atti notificati: tutto ciò richiede un flusso di comunicazione costante.
-
Limitare rischi e contenziosi: una linea difensiva coerente e documentata riduce il rischio di opposizioni e di responsabilità professionale.
Quando il loan manager e il legale esterno lavorano come un unico team, la filiera del recupero passa da reattiva a proattiva: anticipa gli eventi, prevenendo inefficienze e colli di bottiglia.
4. Una metodologia collaborativa vincente
Le migliori practice operative individuano alcuni driver fondamentali:
-
Kick-off immediato tra loan manager e legale per allineare strategia e perimetro del mandato.
-
Checklist documentale iniziale, con verifica completa del fascicolo entro 5–10 giorni dall’affidamento.
-
Linee guida condivise su notifiche, azioni giudiziali, priorità, criteri di convenienza economica e road map temporali.
-
Aggiornamenti periodici strutturati su KPI e scostamenti rispetto agli SLA.
-
Adattamento strategico continuo, con rapida revisione delle iniziative in base ai nuovi elementi emersi.
-
Reporting integrato che consenta al management di monitorare l’andamento di ciascun cluster di portafoglio.
Questa architettura consente di creare un ecosistema operativo in cui la responsabilità è condivisa, la comunicazione è fluida e l’obiettivo – recuperare in tempi rapidi – è perseguito in modo coerente da entrambe le funzioni.
5. Conclusioni
Loan manager e legale esterno non sono due mondi separati, ma componenti complementari di un unico processo industriale. Il primo garantisce visione strategica, controllo interno e gestione del portafoglio; il secondo assicura esecuzione tecnica, velocità processuale e presidio giudiziario.
Quando le due funzioni dialogano, condividono obiettivi e lavorano con metodo, i risultati cambiano radicalmente: il recupero diventa più rapido, i costi si riducono e il valore del portafoglio aumenta. In un mercato in cui la competitività si misura anche sulla capacità di accelerare i tempi, questa sinergia è – e resterà – uno degli asset più strategici per banche, servicer e investitori.