

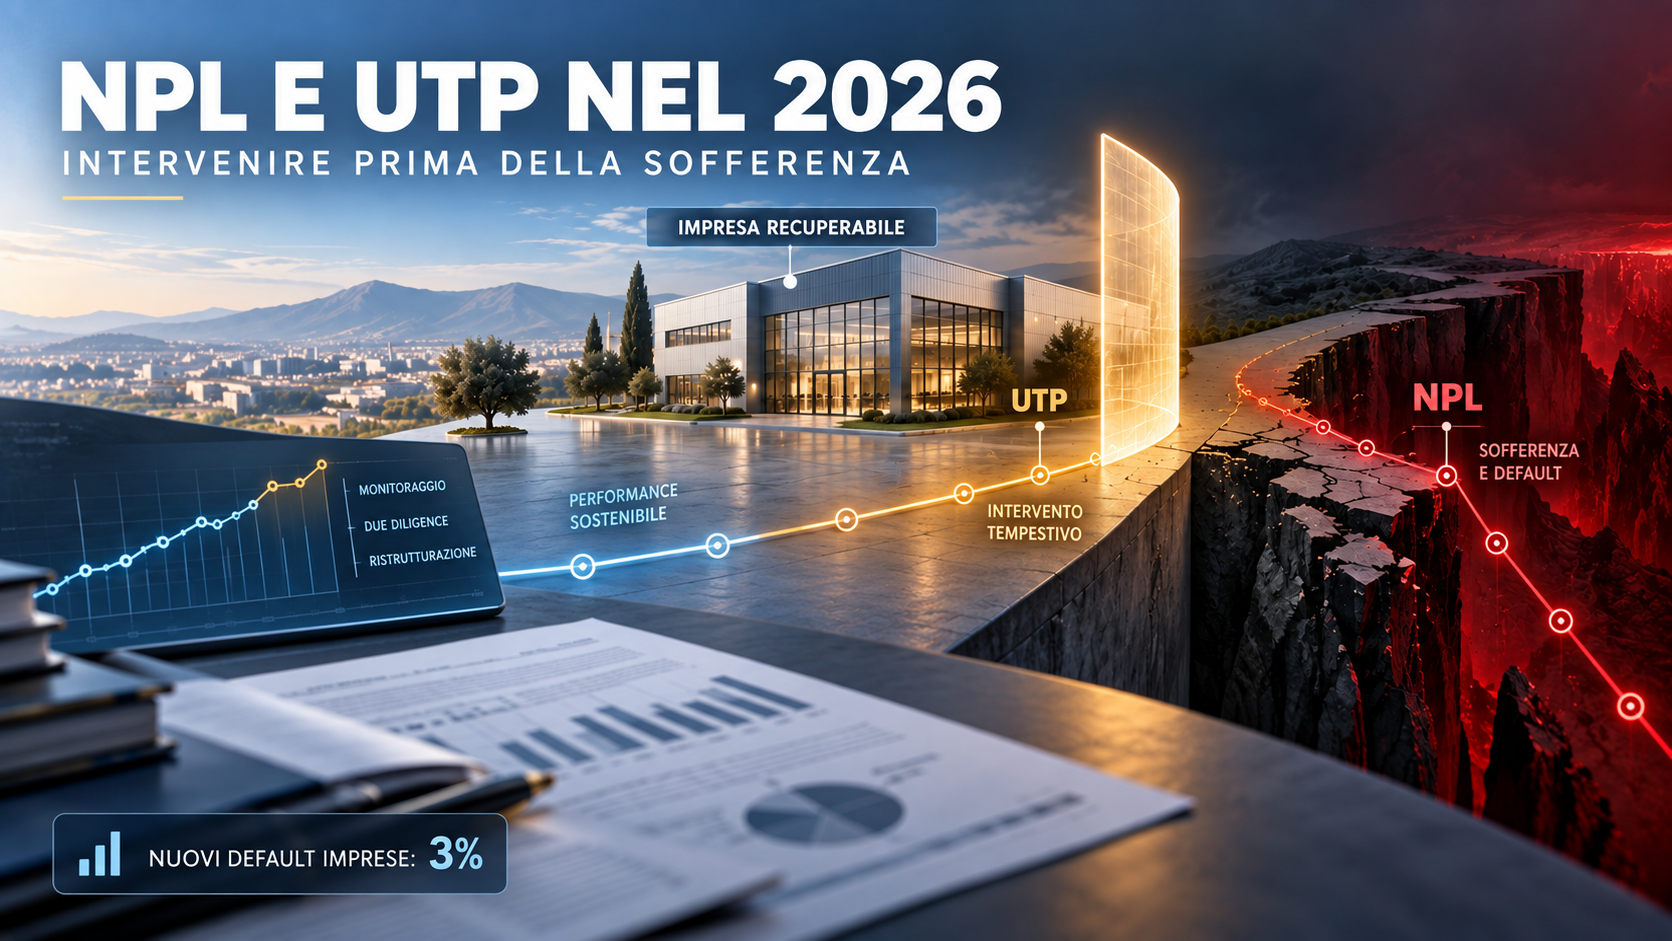
I crediti deteriorati restano su livelli contenuti, ma aumentano i nuovi default delle imprese. Per banche, investitori e servicer diventa decisiva la capacità di intervenire tempestivamente sugli UTP, distinguendo le aziende recuperabili da quelle destinate alla liquidazione.
Il mercato italiano dei crediti deteriorati è entrato in una fase nuova. Non siamo di fronte a una replica della grande stagione delle dismissioni massive di sofferenze bancarie, ma neppure a una situazione che consenta di abbassare la guardia.
I dati europei continuano a restituire l’immagine di un sistema bancario complessivamente solido. Nel primo trimestre del 2026, secondo l’EBA, il rapporto medio tra crediti deteriorati e totale degli impieghi delle banche europee si è mantenuto intorno all’1,8%. Anche le statistiche della BCE sulle banche significative indicano un NPL ratio sostanzialmente stabile, pari al 2,18%.
Dietro questi numeri, tuttavia, cominciano a emergere segnali che meritano attenzione. Gli stock di NPL rimangono bassi, ma i flussi di nuovi crediti deteriorati sono destinati ad aumentare, soprattutto nel comparto delle imprese.
La questione centrale, quindi, non è soltanto quanti NPL siano presenti oggi nei bilanci bancari, ma quanti crediti classificati come Stage 2 o Unlikely to Pay rischino di deteriorarsi nei prossimi mesi.
Nel 2026 aumentano i nuovi default
L’Outlook ABI-Cerved sui crediti deteriorati delle imprese prevede che il tasso di deterioramento raggiunga il 3% nel 2026, rispetto al 2,9% stimato per il 2025, per poi ridiscendere marginalmente nel 2027.
Non si tratta di una nuova emergenza sistemica. I valori rimangono lontani dai picchi registrati durante la crisi del debito sovrano. Il peggioramento, però, appare diffuso tra le diverse dimensioni aziendali, i settori produttivi e le aree geografiche.
Le costruzioni dovrebbero raggiungere nel 2026 un tasso di deterioramento del 3,4%, seguite dai servizi al 3% e dall’industria al 2,9%. Sotto il profilo territoriale, Sud e Isole potrebbero arrivare al 3,9%, mentre il Centro si attesterebbe intorno al 3,4%.
Sono dati che riflettono una situazione conosciuta dagli operatori: molte imprese hanno superato la fase più acuta dell’inflazione e del rialzo dei tassi, ma continuano a sopportarne gli effetti sulla liquidità, sui margini e sulla sostenibilità del debito.
A ciò si aggiungono la debolezza della crescita, l’incertezza geopolitica, il progressivo esaurimento di alcune misure pubbliche di sostegno e, per determinate aziende, la difficoltà di rifinanziare debiti contratti in condizioni economiche molto diverse da quelle attuali.
Dagli stock ai flussi: perché gli UTP tornano al centro del mercato
Negli anni passati l’attenzione si è concentrata principalmente sulle sofferenze già emerse e sulla loro cessione attraverso cartolarizzazioni o operazioni di vendita di portafogli.
Oggi il baricentro si sposta a monte.
L’UTP non rappresenta necessariamente un’impresa insolvente. Esprime piuttosto il giudizio della banca secondo cui il debitore difficilmente potrà adempiere integralmente alle proprie obbligazioni senza il ricorso a iniziative quali l’escussione delle garanzie.
All’interno della categoria convivono, pertanto, situazioni profondamente diverse:
- imprese ancora operative, ma appesantite da una struttura finanziaria non più sostenibile;
- aziende dotate di buone prospettive industriali, ma prive della liquidità necessaria per superare una crisi temporanea;
- debitori il cui risanamento richiede nuova finanza, dismissioni o una profonda ristrutturazione;
- posizioni già sostanzialmente compromesse, per le quali la classificazione a sofferenza è soltanto rinviata.
La gestione uniforme di queste esposizioni sarebbe un errore. È necessario individuare rapidamente quali imprese possano essere risanate e quali, invece, debbano essere indirizzate verso una strategia liquidatoria o di recupero giudiziale.
Il tempo è il principale fattore di valore. Quanto più l’intervento viene rinviato, tanto maggiore è il rischio che si deteriorino l’azienda, le garanzie e la stessa possibilità di recupero del credito.
La nuova disciplina dei gestori di crediti in sofferenza
Nel frattempo è divenuto pienamente operativo il nuovo quadro introdotto dalla Direttiva (UE) 2021/2167, recepita in Italia con il d.lgs. 30 luglio 2024, n. 116.
Le disposizioni di vigilanza della Banca d’Italia, entrate in vigore l’8 marzo 2025, hanno istituito un regime autorizzativo specifico per i gestori di crediti in sofferenza disciplinati dagli articoli 114.1 e seguenti del Testo unico bancario.
Il nuovo sistema sottopone i credit servicer a requisiti organizzativi, di governance e di controllo più rigorosi. L’attività riservata comprende, tra l’altro:
- la riscossione e il recupero dei pagamenti;
- la rinegoziazione delle condizioni contrattuali secondo le istruzioni dell’acquirente;
- la gestione dei reclami;
- le comunicazioni al debitore relative alle variazioni dei tassi, degli oneri e dei pagamenti dovuti.
Il legislatore ha così costruito un mercato secondario maggiormente regolamentato, nel quale la tutela del debitore, la trasparenza e l’adeguatezza degli assetti organizzativi diventano elementi strutturali dell’attività di servicing.
Occorre, tuttavia, sottolineare un aspetto spesso trascurato: il nuovo regime riguarda specificamente i crediti classificati in sofferenza e non si estende automaticamente agli UTP.
Ne deriva una sorta di doppio binario. Da un lato, la gestione delle sofferenze cedute dopo l’entrata in vigore della disciplina è inserita in un perimetro autorizzato e vigilato; dall’altro, la gestione degli UTP continua a richiedere modelli operativi differenti, nei quali assumono maggiore importanza la conoscenza dell’impresa, l’analisi industriale e finanziaria e la capacità di costruire accordi di ristrutturazione.
La gestione degli UTP non può essere soltanto recuperatoria
La differenza tra sofferenze e UTP non è meramente contabile.
Nella sofferenza, l’obiettivo principale è normalmente massimizzare il recupero attraverso accordi transattivi, escussione delle garanzie, azioni esecutive o procedure concorsuali. Nell’UTP, invece, deve essere preliminarmente verificato se la continuità aziendale possa produrre un risultato migliore rispetto alla liquidazione.
Ciò impone un approccio multidisciplinare. Non è sufficiente analizzare il valore nominale del credito o quello delle garanzie. Occorre esaminare:
- la capacità prospettica dell’impresa di generare flussi di cassa;
- la sostenibilità del debito nel medio periodo;
- la posizione degli altri creditori;
- l’esistenza di garanzie personali o reali e la loro effettiva opponibilità;
- le eventuali responsabilità degli organi sociali;
- la possibilità di apportare nuova finanza;
- gli strumenti previsti dal Codice della crisi e dell’insolvenza.
La composizione negoziata, gli accordi di ristrutturazione, i piani attestati e il concordato preventivo non devono essere considerati soltanto come procedure alle quali reagire. Possono diventare strumenti da utilizzare attivamente nella strategia di gestione del credito.
La banca o l’investitore devono però arrivare preparati al confronto con il debitore. Una strategia efficace richiede che siano già stati verificati il titolo, le garanzie, la catena delle cessioni, le prescrizioni, le possibili eccezioni e i tempi delle eventuali azioni giudiziali.
Due diligence giuridica e qualità dei dati
Anche nel mercato secondario il valore dei portafogli dipenderà sempre meno dal solo gross book value e sempre più dalla qualità delle informazioni disponibili.
Un portafoglio con dati incompleti, documentazione contrattuale frammentaria o garanzie non correttamente ricostruite impone all’acquirente un maggiore margine di rischio e determina inevitabilmente una riduzione del prezzo.
Per gli UTP la questione è ancora più evidente. La valutazione non può limitarsi a un controllo documentale standardizzato, ma deve riguardare la concreta possibilità di attuare la strategia prevista nel business plan.
La due diligence legale deve quindi diventare dinamica: non soltanto verifica dell’esistenza del credito, ma analisi preventiva delle azioni necessarie per conservarne o incrementarne il valore.
In questa prospettiva, anche il ruolo dell’avvocato è destinato a evolversi. Il professionista non interviene più soltanto quando deve essere promossa un’esecuzione o depositata una domanda di insinuazione al passivo. Deve partecipare alla definizione della strategia sin dalla fase iniziale, segnalando tempestivamente criticità, alternative negoziali e possibili percorsi di ristrutturazione.
Il vero banco di prova del 2026
Il 2026 difficilmente sarà ricordato come l’anno di una nuova esplosione degli NPL. Potrebbe però essere l’anno nel quale si deciderà la sorte di una parte significativa delle esposizioni oggi ancora collocate tra Stage 2 e UTP.
Il mercato dispone ormai di strumenti più maturi, servicer specializzati, banche meglio patrimonializzate e una disciplina più rigorosa. Ciò non elimina il rischio di deterioramento, ma consente di affrontarlo con maggiore tempestività.
La vera sfida non sarà vendere rapidamente i crediti una volta divenuti sofferenze. Sarà evitare che imprese ancora recuperabili arrivino alla sofferenza per mancanza di un intervento tempestivo.
Per banche, investitori, servicer e professionisti, la parola chiave non è più soltanto “recupero”. È “prevenzione”: monitorare, selezionare e intervenire prima che il deterioramento diventi irreversibile.