

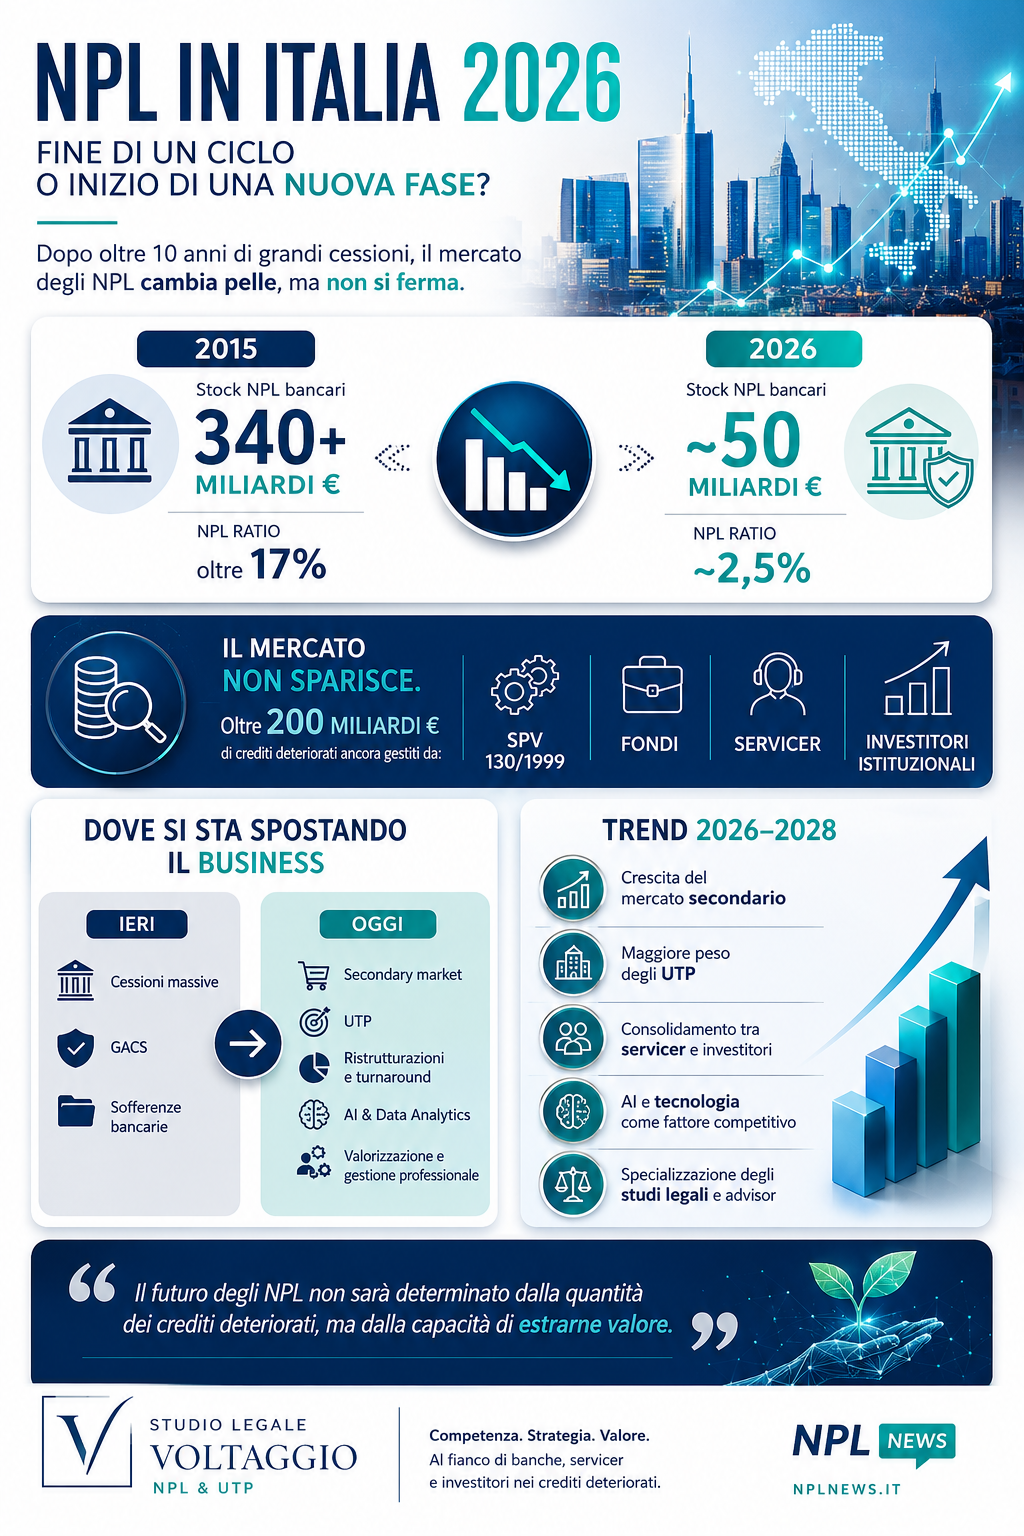
Dopo oltre dieci anni caratterizzati da massicce cessioni di sofferenze bancarie, cartolarizzazioni assistite da GACS e progressiva riduzione dei crediti deteriorati nei bilanci degli istituti di credito, il mercato italiano degli NPL (Non-Performing Loans) sta attraversando una fase di profonda trasformazione.
L’epoca delle grandi dismissioni bancarie sembra infatti essersi conclusa. Oggi il settore si confronta con una realtà più complessa, nella quale assumono crescente rilevanza il mercato secondario, la gestione degli UTP (Unlikely To Pay), l’attività dei servicer specializzati e le opportunità derivanti dalla valorizzazione dei portafogli già trasferiti fuori dai bilanci bancari.
Lo stato attuale del mercato
Secondo gli ultimi report di mercato, lo stock lordo di esposizioni deteriorate presenti nei bilanci delle banche italiane si colloca intorno ai 50-55 miliardi di euro, livelli estremamente contenuti se confrontati con il picco superiore ai 340 miliardi registrato nel 2015.
La riduzione è stata favorita da:
- cessioni massive di portafogli NPL;
- operazioni di cartolarizzazione assistite da garanzia statale (GACS);
- miglioramento delle procedure di recupero;
- rafforzamento patrimoniale del sistema bancario;
- maggiore pressione regolamentare della vigilanza europea.
Anche il rapporto tra crediti deteriorati e impieghi complessivi (NPL ratio) si mantiene oggi su livelli storicamente bassi, attorno al 2,5%, contro valori superiori al 17% registrati nel 2015.
Fine dell’emergenza, ma non del business
Sarebbe tuttavia errato ritenere che il mercato degli NPL sia destinato a ridimensionarsi.
Al contrario, gran parte dello stock problematico è oggi detenuto da:
- SPV costituite ai sensi della Legge 130/1999;
- fondi di investimento;
- investitori istituzionali;
- piattaforme di servicing specializzato.
Secondo diverse stime di settore, oltre 200 miliardi di euro di crediti deteriorati risultano ancora gestiti fuori dai bilanci bancari e costituiscono il vero terreno di gioco degli operatori professionali del comparto.
Ciò significa che il business non si concentra più prevalentemente nell’acquisto di nuovi portafogli, bensì nella gestione, valorizzazione e recupero di quelli già acquisiti.
Cresce il peso del mercato secondario
Uno dei fenomeni più rilevanti degli ultimi anni è la forte crescita del mercato secondario.
I grandi investitori che hanno acquistato portafogli tra il 2016 e il 2021 stanno progressivamente cedendo porzioni dei propri asset ad operatori più specializzati o focalizzati su specifiche asset class.
Nel 2024 i volumi di NPE scambiati sono stati pari a circa 21 miliardi di euro, dei quali una quota significativa proveniente proprio dal mercato secondario. Le previsioni indicano che tale tendenza continuerà anche nel biennio 2025-2026.
Per gli studi legali specializzati, i servicer e gli advisor ciò significa una crescente domanda di:
- due diligence legale;
- data remediation;
- supporto alle operazioni di cessione;
- attività giudiziale e stragiudiziale di recupero;
- gestione delle procedure esecutive e concorsuali.
Il vero tema del futuro: gli UTP
Se le sofferenze tradizionali rappresentano ormai una categoria relativamente stabile, il vero focus degli operatori si sta spostando sugli UTP.
Le esposizioni “unlikely to pay” costituiscono oggi la componente più significativa dei nuovi flussi deteriorati e richiedono competenze radicalmente diverse rispetto al recupero giudiziale tradizionale.
L’approccio non è più soltanto liquidatorio ma prevalentemente industriale e finanziario.
Occorre:
- analizzare la continuità aziendale del debitore;
- predisporre accordi di ristrutturazione;
- utilizzare strumenti di composizione negoziata;
- gestire piani attestati;
- favorire operazioni di turnaround.
In questo contesto assumono un ruolo centrale professionisti capaci di coniugare competenze legali, bancarie e aziendalistiche.
L’impatto del contesto macroeconomico
L’economia italiana continua a crescere a ritmi contenuti. Le più recenti previsioni europee indicano una crescita del PIL intorno allo 0,5% nel 2026, con un’inflazione in progressivo rallentamento.
Non si prevedono al momento scenari tali da generare una nuova crisi sistemica dei crediti deteriorati.
Tuttavia, alcuni fattori meritano particolare attenzione:
- rallentamento della crescita economica;
- tensioni geopolitiche internazionali;
- aumento dei costi energetici;
- difficoltà di alcuni comparti industriali;
- impatto della transizione ESG sulle PMI.
Tali elementi potrebbero determinare un incremento selettivo dei flussi di deterioramento, soprattutto nel segmento corporate.
Le prospettive per il triennio 2026-2028
Le previsioni degli osservatori specializzati convergono su alcuni punti fondamentali.
In primo luogo, il volume delle transazioni NPE dovrebbe mantenersi elevato, con scambi complessivi stimati in decine di miliardi di euro nel triennio 2025-2027.
In secondo luogo, il mercato vedrà un ulteriore consolidamento tra servicer, master servicer e investitori istituzionali, con una crescente concentrazione delle piattaforme operative.
Infine, l’innovazione tecnologica e l’intelligenza artificiale diventeranno fattori competitivi determinanti nella gestione massiva dei portafogli, nella predictive analytics e nelle attività di recupero. La differenza non sarà più soltanto nella capacità di acquistare crediti, ma soprattutto nella capacità di estrarne valore.
Conclusioni
Il mercato italiano degli NPL non è affatto in declino. Sta semplicemente cambiando pelle.
La stagione delle grandi pulizie di bilancio bancario può considerarsi sostanzialmente conclusa, ma si apre una fase nuova, caratterizzata dalla gestione specialistica degli asset già cartolarizzati, dalla crescita del mercato secondario e dalla centralità degli UTP.
Per avvocati, servicer, advisor e investitori istituzionali il futuro non sarà più dominato dalla quantità dei crediti deteriorati, bensì dalla qualità delle strategie di gestione e recupero. In questo scenario, competenze interdisciplinari, capacità di analisi e innovazione tecnologica rappresenteranno i principali fattori di successo.
Per chi opera nel settore degli NPL, il prossimo triennio non appare dunque come una fase di contrazione, ma come l’inizio di una nuova stagione di maturità del mercato.